Domain filmvorstellungen.de kaufen?
Wir ziehen mit dem Projekt
filmvorstellungen.de um.
Sind Sie am Kauf der Domain
filmvorstellungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain filmvorstellungen.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
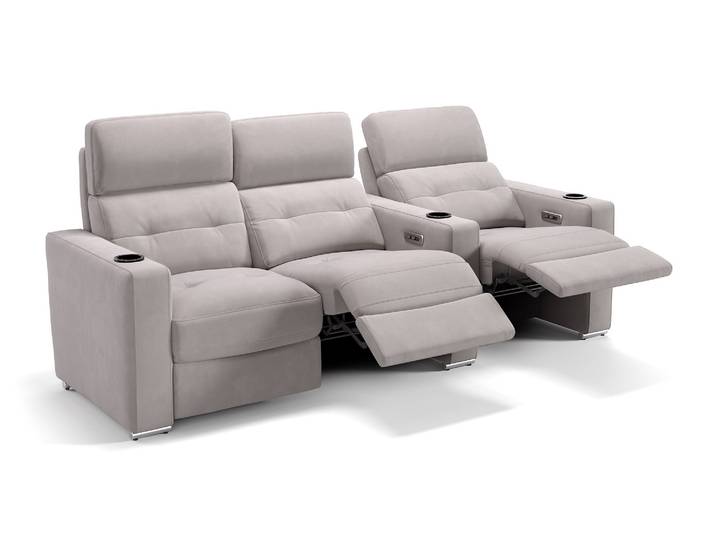
Stoff Kino 3-Sitzer Sofa BARI Relaxcouch Stoffbezug Kino Couch<p>Das <strong>BARI 3-Sitzer Sofa</strong> ist die perfekte Ergänzung für dein Wohnzimmer, wenn du Wert auf <strong>modernes Design</strong> und <strong>höchsten Sitzkomfort</strong> legst. Diese elegante <strong>Relaxcouch</strong> überzeugt nicht nur durch ihre ansprechende Optik, sondern auch durch ihre durchdachten Funktionen. Mit einer Breite von 231 cm, einer Tiefe von 100 cm und einer Höhe von 96 cm bietet das Sofa ausreichend Platz für entspannte Stunden mit Freunden oder der Familie.</p><p>Ein besonderes Highlight der <strong>Kino Couch</strong> sind die verstellbaren Rückenlehnen, die dir die Möglichkeit geben, die perfekte Position für dein persönliches Wohlbefinden zu finden. Die integrierten Armlehnen mit <strong>Getränkehaltern</strong> sorgen dafür, dass du alles griffbereit hast, während du deine Lieblingsfilme genießt. Die Sitztiefenverstellung ist ein zusätzlicher Komfort, der das Entspannen noch angenehmer macht.</p><p>Der edle <strong>Webstoffbezug</strong> und die stilvollen Chromfüße verleihen dem Sofa einen exklusiven Charakter, der in jedem modernen Wohnraum zum Blickfang wird. Mit einer Sitzhöhe von 45 cm und einer Sitztiefe von 55 cm ist das BARI Sofa nicht nur schön, sondern auch funktional und komfortabel. Gönn dir das luxuriöse Erlebnis eines Kinosessels in deinem eigenen Zuhause.</p>4659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Die Filmkritik, Sachbücher von Rolf Aurich, Michael Wedel"Die Filmkritik" bietet eine umfassende Neubetrachtung der bedeutendsten deutschsprachigen Filmzeitschrift, die von den 1950er bis in die 1980er Jahre eine zentrale Rolle in der bundesrepublikanischen Medienlandschaft spielte. Durch sorgfältige Archivrecherchen wird die Entwicklung der Filmpublizistik aufgezeigt, die durch innovative Sicht- und Schreibweisen geprägt war. Die Autorinnen und Autoren der Zeitschrift haben nicht nur filmkritische Texte verfasst, sondern auch aktiv im Hörfunk und Fernsehen mitgewirkt. Der Sammelband enthält zwölf Werkporträts, die die Verknüpfungen zwischen den Texten der "Filmkritik" und den Beiträgen im öffentlich-rechtlichen Rundfunk beleuchten. Diese Analyse bietet wertvolle Einblicke in die gesellschaftskritische Auseinandersetzung mit dem Film und dessen ästhetischen Dimensionen.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casual Home Regisseur-Stühle, Honig-Eichenholz, 45,7 cm, HellbraunCasual Home Regisseur-Stühle, Honig-Eichenholz, 45,7 cm, Hellbraun. Klassischer Stil passt zu permanenten oder temporären Sitzgelegenheiten für jeden Anlass. Faltbares Design für mühelosen Transport und Lagerung. Integrierte Armlehnen bieten Komfort und Unterstützung. Einfach die Leinwand anbringen und genießen. Hergestellt aus 100 % Massivholz für erhöhte Haltbarkeit und Langlebigkeit. Maße (B x T x H): 61 x 44 x 94 cm. Sitzhöhe: 45,7 cm. Maße der Rückenlehne: 50,8 cm B x 15,2 cm H. Sitzbezug: 47,8 cm B x 40,6 cm T. Farbe:Leinwandbild, Rahmen aus Honigeiche, Hellbraun157,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stoff Kino 3-Sitzer Sofa BARI Relaxcouch Stoffbezug Kino Couch<p>Das <strong>BARI 3-Sitzer Sofa</strong> ist die perfekte Ergänzung für dein Wohnzimmer, wenn du Wert auf <strong>modernes Design</strong> und <strong>höchsten Sitzkomfort</strong> legst. Diese elegante <strong>Relaxcouch</strong> überzeugt nicht nur durch ihre ansprechende Optik, sondern auch durch ihre durchdachten Funktionen. Mit einer Breite von 231 cm, einer Tiefe von 100 cm und einer Höhe von 96 cm bietet das Sofa ausreichend Platz für entspannte Stunden mit Freunden oder der Familie.</p><p>Ein besonderes Highlight der <strong>Kino Couch</strong> sind die verstellbaren Rückenlehnen, die dir die Möglichkeit geben, die perfekte Position für dein persönliches Wohlbefinden zu finden. Die integrierten Armlehnen mit <strong>Getränkehaltern</strong> sorgen dafür, dass du alles griffbereit hast, während du deine Lieblingsfilme genießt. Die Sitztiefenverstellung ist ein zusätzlicher Komfort, der das Entspannen noch angenehmer macht.</p><p>Der edle <strong>Webstoffbezug</strong> und die stilvollen Chromfüße verleihen dem Sofa einen exklusiven Charakter, der in jedem modernen Wohnraum zum Blickfang wird. Mit einer Sitzhöhe von 45 cm und einer Sitztiefe von 55 cm ist das BARI Sofa nicht nur schön, sondern auch funktional und komfortabel. Gönn dir das luxuriöse Erlebnis eines Kinosessels in deinem eigenen Zuhause.</p>4659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Der Schauspieler und das Ziel, Fachbücher von Declan DonnellanFür den Schauspieler muss alles Handeln auf etwas gerichtet sein. Der Schauspieler kann ohne ein Ziel nichts erreichen. Declan Donnellan. Bereits in 15 Sprachen übersetzt, erscheint das praktische Schauspielhandbuch nun in erweiterter und bearbeiteter Neuauflage. Dieses Buch ist kein herkömmlicher Ratgeber für Schauspieler. Donnellan geht mit psychologischem Gespür Ängsten und Blockaden auf den Grund. Fehlendes Selbstbewusstsein bringt den Arbeits- und Probenprozess zum Stocken. Angst macht uns alle zu Verlierern. Schauspieler, die ihren Blick auf das Ziel richten, sind jedoch weniger anfällig für Blockaden. Mit grosser Klarheit und Präzision vermittelt Donnellan seine Theater- und Schauspielauffassung, gibt wichtige Hilfestellungen zur Überwindung von Ängsten und erteilt praktische Tipps und Ratschläge, die dem Schauspieler helfen, Vorstellungskraft und Energie zu aktivieren. Mit seinem unterhaltsamen Buch weist Declan Donnellan jungen Schauspielern auf subtile Weise den Weg zu einem Bewusstsein für die menschlichen Vorgänge hinter ihrer Arbeit. Zur Veranschaulichung schöpft er aus dem reichhaltigen Feld des Denkens und der Intuition, das er sich durch persönliche Erfahrungen zu eigen gemacht hat. Peter Brook.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.